
「借りる」恐怖から、あなたを解放します!
必要なのは融資の審査ではなく、
あなたが汗を流して稼いだ「請求書」だけです。
お急ぎの方は「個人事業主・フリーランス」もしくは「法人経営者」のボタンから次に進むと詳細情報を確認していただけます。
また「ファクタリングってなに?」や「怪しい闇金融なの?」などの疑問がある方は、このまま続きをご覧ください。
| あなたはどちらですか? | |
| 法人経営者 | 個人事業主・フリーランス |
|
|
|
|
|
10秒でわかる「ファクタリング」とは?

ファクタリングとは、あなたが持っている「入金待ちの請求書(売掛金)」を専門業者に買い取ってもらい、従来の期日より早く入金(現金化)できるサービスのことです。
要するに発行した請求書を買い取ってもらって、後日回収した請求金額をファクタリング業者側に送金(銀行振込)すると「清算した形」で完結となるのが一般的な流れです。
銀行融資やローン会社などを利用する「借金」とは異なり、あくまで「権利の売買」であるため、闇金などでは決してなく、以下のメリットがあります。
- 審査が柔軟:あなたの信用ではなく「取引先の信用」が重視されますので、あなたに税金滞納や帳簿上の赤字があっても利用可能です。
- 即日入金:最短数十分〜即日で現金化が可能です。
- 信用情報に傷がつかない:借入ではないため、信用情報機関への登録や与信チェックは無く、銀行融資の審査に悪影響を与えません。
①:ファクタリングの基本情報
| 種類 | 主流のファクタリング(2社間) |
|---|---|
| 取引先への通知 | なし(バレない) |
| おもな利用限度額 | 1~100万円 |
| 手数料目安(平均値) | 8%〜18% ※オンライン型は2%〜も登場 |
| 入金スピード | 最短即日(数分後も可能) |
| 面接 | なし(一部対面あり) |
ファクタリングには2つの契約形態があり、主流となっているのは取引先にバレない「2社間ファクタリング」となりますが、これはほとんどの方が深く考える必要はありません。
ここでは、個人事業主やフリーランス、個人商店主にフォーカスしてお伝えしていきますので、メリットとデメリットをしっかり把握できるように分かりやすく解説していきますね。
②:ファクタリングのメリットって何なのか?
- とにかく急ぎで現金が必要な場合
- 銀行等の金融機関で新規融資が困難な場合
- 取引先に資金難を知られたくない場合
上記の3点の前提として、個人事業主やフリーランス、個人商店主では希望金額が比較的少額となる場合がほとんどで、資金繰りの早さで圧倒的に「ファクタリング」が秀逸です!
特に小規模の個人事業主やフリーランスがもっとも懸念する「取引先にファクタリングを利用する事実がバレる」ことが回避できるメリットは大きいですよ!
何より、借金ではなく「正規の請求金額の先取り」となることが、最大のメリットだと言えるでしょう。
③:必ず知っておきたいファクタリングのデメリットとは?
- 手数料が高い
- 後日の資金繰りも見越した対策が不可欠
- 安易な見通しで後で行き詰まるケースもある
まずは手数料ですが、ファクタリングでは融資とは違うので一般的な利息は「手数料」と呼び早くて気軽な反面、一般的な金融機関と比較して手数料が高額となります。
また、予定していた入金日より以前の資金繰りとしては有効ですが、次回の売り上げが少なくなると、翌月以降の資金繰りが大きく悪化する可能性が高くなることに注意が必要です!
そして、甘い見通しで安易に利用をすると、翌月には身動きの取れない状況を招く危険性が高く、分割不可である大原則忘れて壊滅的な状況下に置かれる方が居ることも事実です。
結論として、ファクタリングのデメリットとして声を大にして言いたいことは、利用者側の計画性とリスクマネジメントがすべて!だと言い切っても過言ではありません!
ファクタリングの「正解」の選び方
- 選ぶべき業者:知名度が高く、常識の範囲の手数料設定
- 利用前の心得:次月以降の安定した計画性を重視
- 利用後の心得:有効的な仕事の確保と計画性の無い思考の排除
ファクタリング業者は国内に100社以上あるとされ、得意とするパターンやジャンルが細分化されているので得意分野が明確に違うこともあります。
選択を間違えると「審査落ち」や「高額な手数料」につながるので、事前の下準備とリサーチが重要になります。
そこで希望額が、高額にならない個人事業主やフリーランス、街の商店主向けに「ファクタリングの正解」を詳しく解説していきますね。
①:選ぶべきファクタリング業者の条件
- 上限手数料の明記:手数料に幅がある場合「手数料1%〜」という下限だけでなく「最大でも〇〇%」と明記している業者を選びましょう。
- PC・スマホで完結:個人事業主やフリーランス、個人商店主の場合は比較的100万円以下の取引になるケースが多いのでPC・スマホで完結できる業者を選びましょう。
- 必要書類:可能な限り本人確認書類と請求書の2点でOKの業者を選ぶ。
ファクタリングを利用する際に重要なことのひとつが「手数料が何%なのか?」ですが、下限だけでなく明確に上限も明記している業者を選びましょう。
後ほど紹介いたしますファクタリング業者は「ほぼPC・スマホで完結」するファクタリング業者ですので、個人事業主やフリーランス、個人商店主に最適です!
必要書類はできるだけ「本人確認書類と請求書の2点」でOKの業者を選ぶべきですが、その点でもペイトナーとラボルは最適な条件を兼ね備えたファクタリング業者ですね。
②:ファクタリングを利用する前の大事な心得!
- ご利用は計画的に:次月以降の受注状況や回収金額を把握したうえで、無理のない許容範囲内の収支バランスとなることが大前提となることを心得てください!
- 余裕のある日程調整:当サイトでおすすめする業者は申し込み~振込完了までスピーディーですが、100%承認される保証はありませんので、慌てて申し込むことは避けましょう。
- 虚偽申請は絶対厳禁:事実上、虚偽申告は不可能ではありませんが、重大な契約違反で犯罪となるので、誠実で計画性のある申請が最重要課題です!
ファクタリングは早くて便利ですが、翌月以降の受注量を確保済であることや、石橋を叩いて渡るほど慎重な収支バランスの計画がもっとも重要なポイントです!
そして、資金繰りを考える際に最重要ポイントとなるのが「余裕のある資金繰り」で、必要となる日より1~2日余裕をもって準備できる計画を立てましょう。
最後に絶対に肝に銘じておくことですが「虚偽申告は厳禁」ということで、犯罪となる可能性が大なので、誠実な計画を立てることが絶対であることを大前提にしてください!
③:ファクタリングを利用した後の大事な心得!
- 返済期日は絶対厳守:ファクタリングは融資と違って「利息を払って返済の期日延長」などは選択不可なので、利用する際はシステムを把握することが大事です。
- 遅れる際の早期連絡:相手先の事情等で返済期日に間に合わない場合は、可能な限り早期にファクタリング業者の担当者に連絡しましょう。
- 短期的資金繰りの再考:ファクタリングを利用した後に、改めて短期的資金繰りの安定性を熟考し、想定外の資金ショートを回避する対策も必要です。
「返済期日の厳守」はファクタリングの性質上、もっとも重要視することで、安易な計画で売掛先に調査の連絡が入らないように心がけましょう。
小規模事業者では、売掛金の遅れは良くあることですが、もし自身が該当することが分かった時点でファクタリング業者の担当者に連絡して相談することを忘れないでください。
無事に返済完了した際に大事なことは、返済後の現状をイチ早く把握して短期的な資金繰りをシミュレーションすることを強くおすすめします!
個人事業主・フリーランスに特化したおすすめ3選!
| 会社名 | ペイトナー | ラボル | ククモ |
|---|---|---|---|
| 利用限度額 | 1~300万円 | 1万円~ | なし |
| 手数料 | 10% | 10% | 1%~ |
| 入金スピード | 最短10分 | 最短30分 | 最短2時間 |
| 土日祝の審査・入金 |  |
|
 |
| 申込方法 | オンライン | オンライン | オンライン |
| 本人確認書類 | 運転免許証・マイナンバーカード・パスポート・etc | ||
| 必要書類 | 銀行通帳等の入出金明細・請求書・etc | ||
| 返済期限 | 請求書記載の回収予定日 | ||
ここで、当サイトが自信を持っておすすめできる、個人事業主・フリーランス、個人商店主に特化した優良ファクタリングサービスを3つ紹介します。
迷ったら、まずはこの中から選べば間違いありません!と断言しても良いですが、最終的にはご自身の諸条件にフィットするサービスを選択してください。
①:ペイトナー【絶対的な安定感でおすすめNo.1!】
- 審査時間は驚異の「最短10分」AIが即座に判定!
- 1万円からの少額利用もOK!
- 「今すぐ数万円足りない!」という時の最強の味方!
原始人に扮した香取慎吾さんが出演するテレビCMが印象深いペイトナーですが、AIが即座に判定するので審査時間は驚異の「土日祝でも最短10分」です!
初回は利用可能額に制限があるようですが、1万円からの少額利用もOKなので「今すぐ数万円足りない!」という時に個人事業主・フリーランスにとって最強の味方となります。
ここ最近では飛ぶ鳥を落とす勢いで、業界のトップランナーという存在になりつつあるペイトナーはイチオシと言えるファクタリングサービスなので、一見の価値アリです!
②:labol(ラボル)【スピード自慢の柔軟審査!】
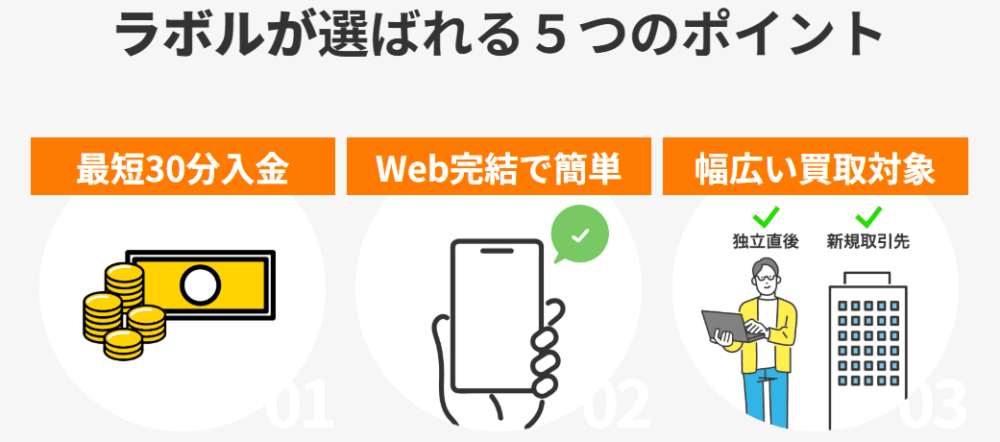
- 24時間365日振込を最短30分で実現!
- 独自の簡易審査で柔軟に対応!
- 幅広い買取対象!
銀行が休みの土日でも、24時間365日即時振込に最短30分で対応していて「週末に急な出費が…」という場合は頼りになるラボルです。
ラボルのストロングポイントは、独立直後でも新規の取引先でも、業種・職種問わずOKという点で幅広い条件の方にも柔軟に対応可能であることですね。
決算書不要で開業したばかりでも利用可能ですが、詳細は事前に公式サイトで確認して、不明な点はチャットで解決することをオススメします。
③:QuQuMo(ククモ)【手数料の安さがピカイチ!】

- 手数料が最安で1% 〜 14.8%!
- 入金速度は最短2時間!
- 必要書類は請求書+通帳のみ!
「手数料を抑えたい」や「でも今日中に欲しい」という、ワガママを叶えてくれるイチオシのファクタリングサービスはQuQuMo(ククモ)です!
上限手数料が固定されているため、見積もり後に法外な手数料を取られる心配がないので安心ですし、業界でも最安レベルの手数料(1%~)なので、さらに安心ですね。
安定感抜群の個人事業主・フリーランス向けのファクタリングサービスで、迷っている方も気軽に申し込んでみることをオススメします!
まとめ
- 個人事業主は「2社間ファクタリング」を選ぶ!
- 審査対象は取引先なので、自身がブラックでもOK!
- 絶対的な安定感でおすすめNo.1の「ペイトナー」
- スピード自慢の柔軟審査の「QuQuMo(ククモ)」
- 手数料の安さがピカイチの「labol(ラボル)」
資金ショートで黒字倒産してしまう前に、まずは無料見積もりで「自分の請求書がいくらになるのか」を確認してみてください。
それだけでも精神的には、かなり楽になるはずですし、いざという時の備えを何もない平常時に準備・確認しておくことは賢い経営者の必須条件です!
資金繰りの悩みは「権利の売却」で賢く乗り切って、あなたの事業が目の前のお金の悩みから解放されて、日常の業務だけに集中できることを心から願っています。
よくある10のQ&A!
ファクタリングの基本的な概要を簡潔に解説してきましたが、ファクタリングを検討している方々のよくある10の質問に回答していきます!
ここまでファクタリングの枠組みを理解した方は、次のステップに進むためにも、是非ご覧になってチェックしてください。
Q①:銀行や取引先にバレることはありませんか?
Ⓐ:2社間ファクタリングを利用すれば、取引先への通知は一切行われませんし、CICなどの個人信用情報機関への照会・登録もないため、銀行融資の審査に影響を与えることもないですね。
Q②:「給与ファクタリング」とは違いますか?
Ⓐ:はい、全くの別物で会社員が給料を前借りする「給与ファクタリング」は貸金業法違反(闇金)と認定されていて、当サイトで紹介しているのは、事業者の売掛金を対象とした完全に合法的な「事業性ファクタリング」のみです。
Q③:手数料以外にお金はかかりますか?
Ⓐ:優良業者の場合、見積もり時の手数料以外に「審査料」や「事務手数料」がかかることはありませんが、振込手数料のみ実費負担となるケースが一般的で、後から不明な費用を請求してくるファクタリング業者は避けましょう。
Q④:申し込み時に必要な本人確認書類は何ですか?
Ⓐ:一般的な個人事業主やフリーランス向けのファクタリングなら、顔写真付きの「運転免許証・マイナンバーカード・パスポート」などです。
Q⑤:フリーランスの手数料は何パーセントですか?
Ⓐ:個人事業主やフリーランス向けのファクタリングでは、ケースバイケースですが、おおむね10%前後となるようです。
Q⑥:ブラックリストでも申し込みできますか?
Ⓐ:はい、あくまで提出する請求書の取引先の信用度が重要となるので、申請者の個人信用情報機関への照会・登録はありませんので、申し込み可能です。
Q⑦:取引先が倒産した場合はどうなりますか?
Ⓐ:借入中に取引先が倒産や支払い不能になった場合でも、申込者(利用者)には債務は発生しないので、返済資金を別途準備する必要はありません。
Q⑧:2社・3社間ファクタリングって何ですか?
Ⓐ:ここで解説している「ファクタリング」のほとんどが『2社間』となり、『3社間』はおもに大規模な個人事業主や法人企業が対象となります。
当サイトでは個人事業主やフリーランス、個人商店主を対象にした『2社間ファクタリング』を解説していますが、法人向けページで『3社間ファクタリング』に触れています。
Q⑨:債権譲渡登記って何ですか?
Ⓐ:債権譲渡登記の有無は、おもに高額となる企業がファクタリングを利用する際に検討する必要がある契約事項です。
ですので、個人事業主やフリーランスや個人商店主にはほぼ無関係と言って差し支えありませんし、契約の際に強要するような業者はきっぱりと断れば良いです。
Q⑩:回収遅れ等で返済期日が守れなかったら?
Ⓐ:「取引先から回収遅れ等で返済期日が守れない」とうことは、個人事業主やフリーランスや個人商店主なら充分に想定しておく大事な問題です。
もし、返済期日が守れないということが事前に分かったなら、その時点で担当者に連絡を取って対応策を相談することを忘れないでください。


